Rotakorn om marknadsläget: "Det påminner om uppstarten av COVID-krisen"
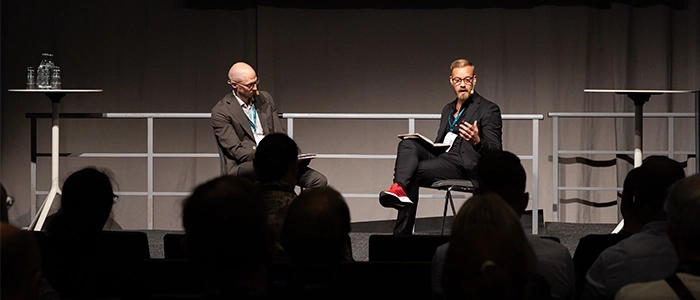
Marknadspulsen med Rotakorn har vuxit till en återkommande artikelserie på Evertiq där Rotakorn Electronics delar sin bild av halvledarmarknaden. Under Evertiq Expo Göteborg tog formatet ett nytt steg – upp på scen, inför publik i form av ett samtal.
Det var Sebastian Blom, Försäljningschef, på Rotakorn Electronics, som stod för marknadsbilden. Rotakorn är en oberoende distributör med över tre decenniers erfarenhet av halvledarmarknaden och har stakat ut en tydlig spetskompetens – att hantera bristsituationer, överskottslager, svåråtkomliga komponenter. Sebastians budskap var tydligt: marknaden befinner sig i ett accelererande skifte.
Om du tar pulsen på halvledarmarknaden just nu – hur skulle du beskriva läget?
– Den är stark, snabb men också splittrad. På totalnivå ser vi mycket hög tillväxt, men den är koncentrerad till AI, avancerad logik och framför allt minne, säger Blom på scenen.
Han nämner att den lugnare period som marknaden upplevde efter pandemin gav en möjlighet att bygga upp lager och överskott – men som han sa innan, marknaden rör sig snabbt.
– En stor del av överskotten är ju uppkonsumerade nu. Det vi ser just nu, skulle jag säga, påminner om de tidiga tecknen inför COVID-bristen, men med en viktig skillnad: det här är en cyklisk rörelse, inte ett produktionsbortfall, säger Blom.
Drivkraften är tydlig: AI. Efterfrågan på minneskomponenter och beräkningskapacitet för datacenter har tagit marknaden i ett fast grepp – och effekterna sprider sig nedåt i kedjan. Krafthalvledare, MLCC och mönsterkort visar alla på ökad efterfrågan och längre ledtider. Bara dagar före samtalet, cirkulerade det information om att Murata kommer att fasa ut utvalda artikelnummer i nio MLCC-serier – ett tecken på att kapaciteten i branschen omfördelas mer högpresterande applikationer, medan tillgängligheten för mogna specifikationer riskerar att stramas åt.
– Det tydligaste exemplet är minnesbristen. Den var från början kopplad till AI och datacenter, men har nu spridit sig till andra industrisegment. Det är inte bara HBM som är svårt – flera typer av DRAM och NAND flash är ansträngda, säger Blom.
Fordonsindustrin sticker ut
En av de mer överraskande observationerna under samtalet handlar om fordonssektorn.
– Det mest slående är den höga andelen spotköp från fordonsindustrin jämfört med vad vi sett under de senaste tre åren, säger Blom.
Fördelen med att sitta nära både tillverkare och kunder är att orderflödena visar förändringen tidigare än vad breda marknadsrapporter gör. Blom beskriver det som att se de akuta luckorna i realtid – när ordinarie kanal inte kan möta behovet och tidsfönstret för att säkra material plötsligt krymper till timmar.
– Vi ser fler förfrågningar på samma MPN, lager som försvinner mellan offert och order, och kunder som vill veta pris, tillgänglighet, ursprung och spårbarhet i samma andetag. Och det finns en tydlig dubbelhet: samma kund ber oss lagerhålla kritiska komponenter men vill samtidigt inte bygga upp för stora egna lager, säger han.
Just-in-time lever kvar, men omvärderas. För dyra och kritiska komponenter väger fler företag kapitalbindningen mot kostnaden för en produktionsstörning.
Det som ändrats mest sedan början av året är helt klart tempot. Offertvaliditeten har blivit kortare. Lager försvinner snabbare. Och beslut som tidigare kunde ligga och vänta till nästa dag har nu en nedräkning på några timmar.
– Skaffa dig så mycket mandat du kan att ta beslut. Saker rör sig väldigt fort nu, säger han.
Geopolitik har blivit en BOM-fråga
Samtalet landade också i geopolitiken – och där var Blom tydlig med att det inte längre är en fråga för ledningen eller logistikavdelningen att hantera på egen hand.
– Geopolitik är inte längre en fråga för enbart ledningen eller logistiken – den finns på BOM-nivå. Det kräver löpande omvärldsbevakning. Hur varje kund omsätter informationen i inköpsbeslut varierar med bransch, regelverk, riskprofil och produkt. Lite enklare sagt kan det billigaste inköpspriset bli dyrt om komponenten inte går att exportera, kvalificera eller leverera till slutkunden.
Har sourcing blivit viktigare än pris?
– Priset är fortfarande viktigt och kunderna är fortsatt prismedvetna. Förändringen är snarare att fler också värderar försörjningstrygghet, second source och alternativa godkända vägar högt. En 'China+1'-strategi kan vara ett sätt att undvika beroende av en enda region. Tänk leveransprecision före pris.
China+1-strategier är ett svar, och något som har diskuterats under längre tid, men det finns ingen snabb lösning. Europa bör helt klart minska sitt beroende, men det tar tid.
På frågan om Kinas roll om fem år var svaret pragmatiskt: landet förblir en betydelsefull aktör – som leverantör, konkurrent och marknad på samma gång.
Kundernas beteende har förändrats
Jämfört med pandemins kaosfyllda inköpsmönster ser Blom ett mer strukturerat beteende hos kunderna idag. OEM-bolag köper in tidigare och på längre kontrakt. Second source-strategier prioriteras. Just-in-time håller på att omvärderas för kritiska komponenter.
– Det är inte samma panik. Men det är ett mer disciplinerat sätt att hantera osäkerhet, säger han.
Tre råd att ta med sig
Blom avslutade med tre konkreta rekommendationer till publiken: Håll koll på hur minneskapaciteten fördelas mellan AI och traditionell industri – det påverkar tillgängligheten brett. Följ ledtids- och prissignaler för single-source-komponenter, MCU och krafthalvledare noga. Och granska den egna besluts- och sourcingdisciplinen – hur snabbt kan din organisation agera när marknaden rör sig?