Är halvledarförsörjningskedjan på väg utför?
Rapportruschen för Q2-2026 är sedan länge avklarad, och även de sista eftersläntarna har nu presenterat sina första Q3-resultat. Det är dags att försöka förstå vad som egentligen händer i halvledarindustrin och dess försörjningskedja.
Gästartikel av Claus Aasholm, © Semiconductor Business Intelligence
Rubrikerna är redan klara, och de flesta experter har format sin uppfattning i linje med sina ingrävda övertygelser — och sina plånböcker. De fokuserar på nästa kvartal och har redan bestämt sig om det också.
En expertmentalitet vet bättre och låter sig aldrig förvånas. "Det såg jag komma" och "Vad var det jag sa" avslöjar vad du har att göra med.
En analytikersmentalitet är en annan sak. Även om situationen verkar uppenbar, finns det fortfarande mycket att lära av en genomgång – men de flesta halvledarsaktörer har inte tid för det. De har ett företag att driva, och affärsanalys gör ingen skillnad.
Och för det mesta har de förmodligen rätt. Men de har alla befunnit sig i situationer där de hade gjort vad som helst för att undvika. Lagt för få beställningar vid ett tillfälle och för många vid ett annat. Att missa tajmingen i halvledarcykeln är dyrt – åt båda håll – och att tro på en trickle-down-ekonomi i försörjningskedjan kan vara förödande.
Anställda, avskedade och återanställda i samma cykel. Problemet är att allt detta är lätt att förstå i efterhand, och ännu lättare att kategorisera som svanshändelser av svart typ.
Det befriar ledningen från ansvar för dålig förvaltning – men svarta svanar är sällsynta. Jag är ingen expert på svanar, men min analys av de dagliga promenaderna vid sundet – ett hem för tusentals svanar – har ännu inte producerat ett enda svart exemplar.
Det finns däremot gott om grå svanar. De fula ankungarna är fortfarande unga, och de flesta blir vita till slut – men man vet aldrig. Det är här affärsanalys ger verkligt värde.
Vi vet alla att det här har varit minnets kvartal. Priserna har fortsatt att explodera, och minnesföretagen har mer pengar än de vet vad de ska göra med. Den populäraste profilbilden på Tinder i Korea är en nörd i ett utslitet SK Hynix-linne. En Samsung-tröja är mer riskabel — det kan vara en stackare från mobildivisionen.
Men att veta vad som händer är inte detsamma som att förstå det. Frågar du din favorit-LLM om läget får du en stor portion ordsallad utan protein. Det är mer hö på stapeln av insiktsnålar och för dig inte ett steg närmare förståelsen.
Torterar du LLM:en lite mer finner du att den har gott om kunskap men lite förståelse. Den har svårt att koppla ihop punkterna till en övergripande bild.
Även om LLM:er definitivt blir bättre tror jag fortfarande att jag har ett jobb kvar att göra i att analysera halvledarförsörjningskedjan – men det får du avgöra.
Den här analysen bör ses mot bakgrund av det aktuella globala läget, med en ökad risk för socioekonomiska chocker. Vad som kan låta kontraintuitivt är att Trump-administrationens tullpolitik faktiskt har bidragit till att härda halvledarförsörjningskedjan och gjort den mer robust inför oförutsägbarheten.
Däremot står vi inför en potentiell chock till följd av USA:s angrepp på Iran. Den mest uppenbara är en oljechock, med tanke på den senaste utvecklingen: attackerna mot saudiska pipelines, stängningen av Hormuzsundet och Houthiernas framryckningar mot Bab al-Mandebsundet.
Halvledarmarknadens intäkter Q2-2026
Kvartalet var utan motstycke – men det är inte längre något ovanligt. Marknaden befinner sig återigen i en snabb, okontrollerad omvandling, och vågorna kommer att kännas genom hela försörjningskedjan.
Kvartalet lade ytterligare 100 miljarder USD till halvledarmarknadens intäkter – lika mycket som hela marknaden omsatte för bara sex år sedan. Den kvartalsvisa tillväxttakten var 31 procent, eller 800 baspunkter högre än intäktstillväxten under hela den senaste halvledarcykeln.
Om halvledarcykeln fortfarande existerar och tar slut nu – vilket den normalt sett skulle göra – skulle cykelns totala tillväxt ha varit trefaldig, med en CAGR på 31 procent sedan det senaste toppvärdet.
Det aktuella kvartalet innebär en påtaglig acceleration jämfört med den genomsnittliga cykeltillväxten hittills.
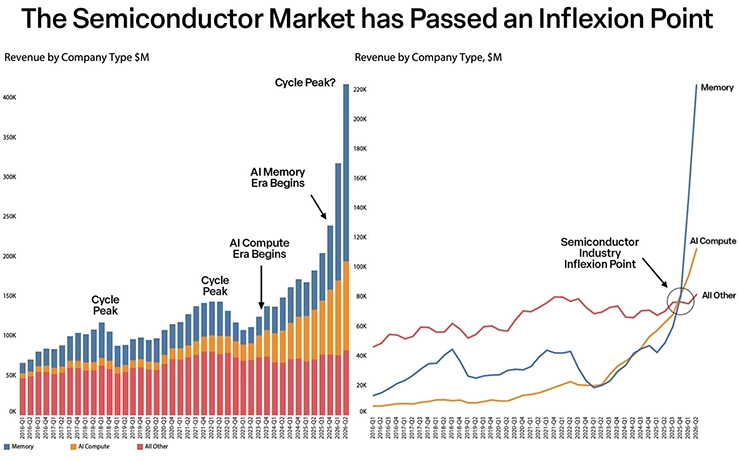
Vi befinner oss nu ett par kvartal förbi den inflexionspunkt där halvledarmarknaden var jämnt fördelad mellan AI-beräkning, minne och övriga halvledare – och AI-minnestiden är i full blom. Av de 100 miljarderna i tillväxt kommer 75 miljarder från minne, och merparten av det måste komma ur hyperscalrarnas CapEx-budgetar.
De fem ledande hyperscalrarnas CapEx ökade med 33 miljarder dollar till totalt 181 miljarder dollar under Q2-2026. Det är rimligt att anta att merparten av de 22 procenten i kvartalstillväxt inte kommer att gå till ny kapacitet – utan till att betala minnesskatten för projekt som redan är igång.
Sett i det ljuset är det kanske inte förvånande att de stora AI-laboratorierna har efterlyst en inbromsning av utvecklingen av frontmodeller. Deras argument är att AI blir för bra för snabbt – marknadsföring eller sanning? Vad som är säkert är att en avkylning av investeringarna i AI-datacenter med tiden kommer att påverka minnespriserna.
Nära hälften av den nuvarande minneskapaciteten är numera bunden av långtidskontrakt med fasta kapacitetsåtaganden, vilket gör en återgång till minneskraschen 2022–23 osannolik.
Minnessvanen är inte vit – men den är definitivt inte svart heller. Efter ärren från den senaste minnesdepressionen, när de stora minnesföretagen körde på full kapacitet med negativa bruttomarginaler, har de lovat sig själva att aldrig låta det hända igen.
Övergången till High Bandwidth Memory (HBM) var ett steg bort från råvarumarknaden mot en mer hållbar affärsmodell – men problemet är att HBM suger upp enormt mycket kapacitet.
En HBM-bit som ursprungligen krävde 2–3 gånger kapaciteten hos en standard-DRAM-bit kräver nu 3–4 gånger så mycket, och det kommer bara att förvärras i takt med att HBM blir tätare och snabbare.
Standardminnets kapacitet har kanibaliserats till förmån för HBM-produktion, vilket lett till en minskning av den totala minneskapaciteten.
Samtidigt var minnesföretagen mer än försiktiga med sina CapEx-investeringar. På risk att låta mer som expert än analytiker påpekade jag detta i ett inlägg i maj 2024.
Även om jag gillar att ha rätt lika mycket som vem som helst, är det inte poängen. Poängen är att tecknen fanns där — och minnessvanen är inte svart, som en del experter hävdar.
Minnestiden omformar nu sammansättningen av hela industrin, vilket framgår nedan.
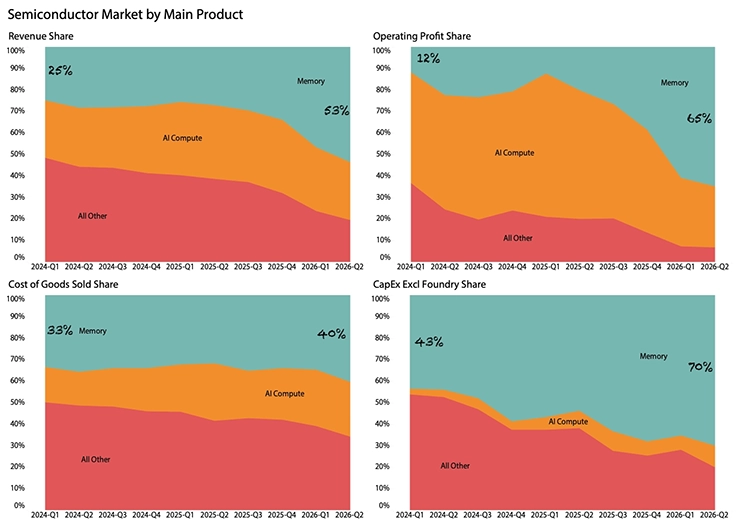
På lite drygt två år har minnets andel av halvledarmarknaden stigit från 25 till 53 procent i Q2-2026 – och den kommer att öka ytterligare i Q3-2026, även om frontlaboratorierna tar en paus. Eftersläpningen är redan inbakad.
Det bör ses i ljuset av den mer blygsamma tillväxten i kostnaderna för sålda varor (COGS), som är ett bättre mått på den faktiska produktionsandelen i industrin. COGS-tillväxten under samma period har "bara" ökat med 700 baspunkter till 40 procent av industrins totala COGS.
Med 40 procent av COGS svarar minnesföretagen nu för 65 procent av industrins rörelseresultat – mer än dubbelt så mycket som AI-beräkningsföretagen, inklusive Nvidia.
För ett drygt år sedan, under AI-beräkningstiden, kontrollerade AI-beräkningsföretagen två tredjedelar av rörelsevinsterna. Och även om vinsterna har ökat räcker det inte för att kompensera för den förmögenhetsomfördelning som skett till minnesföretagens förmån.
Övriga halvledarföretag svarar för mindre än 7 procent av de totala rörelsevinsterna.
Den här omvandlingen är radikal, vilket tydligt framgår av diagrammet över antal anställda per företagstyp nedan.
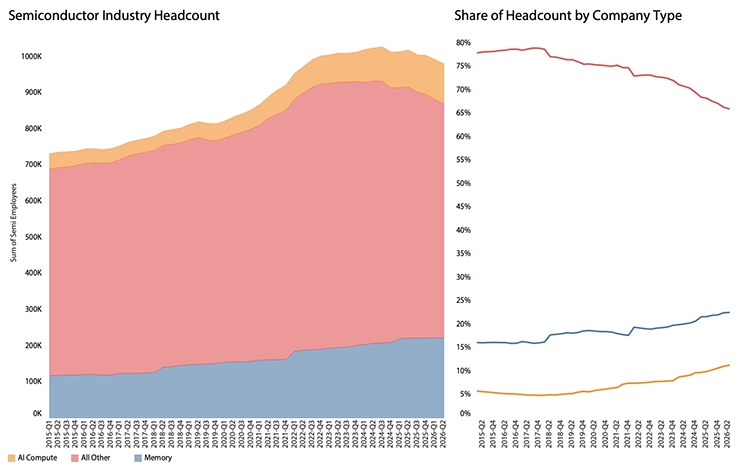
Det är värt att notera att AI-beräkningsföretag i allmänhet saknar produktionsanställda, medan minnesföretag har egen tillverkning och övriga företag har en blandad modell. Det faktum att två tredjedelar av mina nästan en miljon kollegor i branschen får dela på mindre än 7 procent av rörelseresultatet – det är en förmögenhetsfördelning av episka proportioner.
Jag glömde inte bort att kommentera CapEx-diagrammet tidigare – det kräver ett kompletterande diagram för att analysen ska bli fullständig.
Medan minnesföretagens CapEx i princip hanteras internt, har de två övriga grupperna en del av eller all sin kiseltillverkning utkontrakterad till foundries.
Foundrybolagens CapEx läggs till nedan.
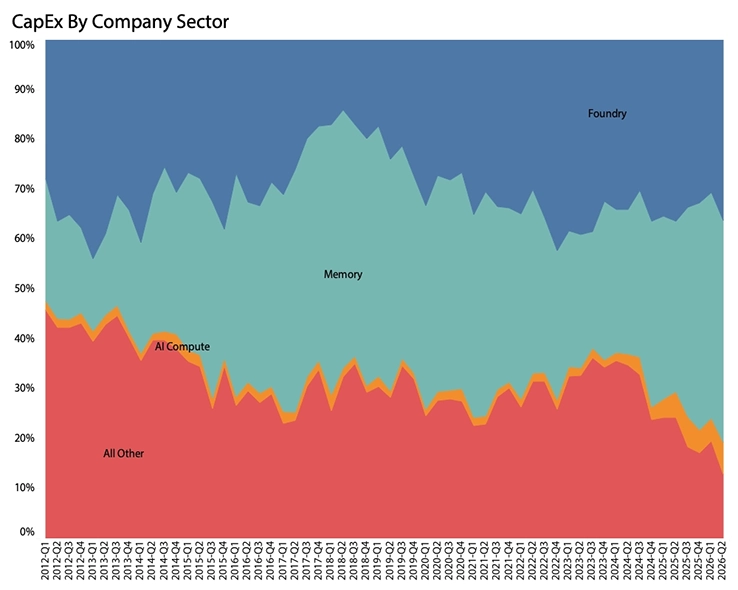
Det intressanta är att trots påstådda massiva investeringar från minnesföretagen uppgår deras andel av den totala CapEx till 45 procent – långt under de 52 procent de noterade vid toppen av den senaste minnescykeln.
Antingen är de fortfarande "disciplinerade" med sina CapEx-investeringar, eller så har de ännu inte nått verktygsfasen i fabrikernas byggschema. Det råder knappast något tvivel om att minnesföretagen för tillfället njuter av sin prisposition, driven av knapphet.
Även här befinner sig övriga halvledarföretag i underläge, med bara 13 procent av investeringarna.
Halvledarmarknaderna
Det är redan fastslaget i bred konsensus att datacentret driver den nuvarande marknaden. Som tur är stämmer det också med vad datan visar — så den här gången slipper jag hamna i trubbel.
Vad som för ett decennium sedan var väl balanserade produktkategorier, med konsument (jag kategoriserar mobil som en konsumentprodukt) och beräkning som de största med 34 respektive 40 procents marknadsandel, har nu blivit en beräkningsmarknad.
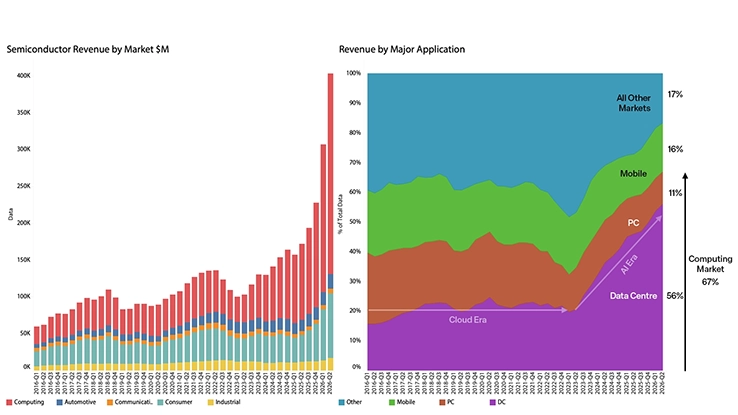
Det högra diagrammet visar samma marknadsvy uppdelad efter tillämpning, med beräkningsmarknaden på två tredjedelar och datacenterintäkternas andel på 56 procent.
Även om det funnits andra starka efterfrågecyklar tidigare är den nästan trefaldiga ökningen i marknadsandel på mindre än tre år utan motstycke.
Det visar återigen hur den bredare halvledarindustrin tvingas in i ett hörn medan stora aktörer dominerar arenan.
Det är inte bara ett problem för företagen själva och deras 650 000 anställda det kommer också att störa försörjningskedjan och potentiellt få konsekvenser för samhället i stort.
Många av dessa "övriga" företag med "övriga" komponenter levererar tillämpningar som är viktiga för vår hälsa, säkerhet, trygghet, näring, sysselsättning, rörlighet och allmänna välmående – men de prioriteras inte i den pågående marknadstransformationen.
Så länge halvledartillväxten har dominerats av ett fåtal bolags vinster har påverkan på försörjningskedjan varit begränsad. Men det är på väg att förändras.
Analys av försörjningskedjan
Halvledarnas försörjningsnätverk är komplext, och företag deltar ofta i mer än en marknad. Jag vet att jag kan förvirra min publik med komplexitet – men jag är faktiskt ännu bättre på att förvirra mig själv, vilket är värre.
Jag använder normalt färgkoder för att hantera komplexiteten och gör det även i följande analys.
Halvledarmarknaden i sin renaste form är en komponentmarknad, även om större delen av Nvidias intäkter kommer från färdigmonterade servrar. I den här analysen följer jag den "allmänna" praxisen att kategorisera detta som komponentintäkter – men jag kan också behandla det som server- och kretsintäkter när det är mer användbart.
Även om mönsterkort och mönsterkortsmaterial inte är en direkt del av halvledarförsörjningskedjan utgör de en parallell gren av det större försörjningsnätverket och inkluderas i analysen.
Passiva komponenter, elektromekaniska komponenter och anslutningsdon grupperas under rubriken PEMCO.
Försörjningsnätverkets intäktsmatris visas nedan:
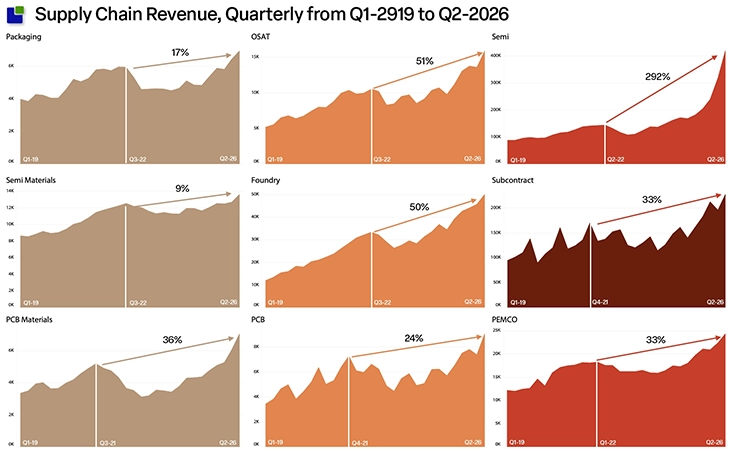
Det här diagrammet visar tydligt hur prissättningskraften faller som ett vattenfall – från halvledarkomponenter i toppen ner till resten av försörjningsnätverket. Värde och tillväxt är inlåsta i toppen.
Medan foundrybolagen gynnas av sitt deltagande i AI-beräkningstillväxten är de strukturellt utestängda från minnesboomet, eftersom minnesföretagen har egen tillverkning – med undantag för HBM-baserna.
Det framgår också att värde nu börjar sippra in på OSAT-nivå, men att förpackningsmaterialen ännu inte fullt ut följer efter. Inom mönsterkort gäller det omvända: materialen fångar mer värde än själva korttillverkningen.
Dessa tillväxtsignaler är nära kopplade till prissättningsmakt och potentiella bristsituationer och bör övervakas noggrant av inköpsavdelningar.
Ur ett cykelperspektiv föregår topparna för legotillverkning, mönsterkort och mönsterkortsmaterial halvledarförsörjningskedjans direkta topp med ett par kvartal.
Med andra ord var den senaste nedgången tydligt efterfrågedriven – inte orsakad av prisfall till följd av överkapacitet.
Även om vi ännu inte kan avgöra om halvledarcykeln fortfarande existerar, kommer signalen troligtvis att komma från legotillverkningsmarknaden och försörjningskedjan.
Den relativa tillväxten från början av 2019 visar förändringarna i halvledarns försörjningsnätverk över tid.
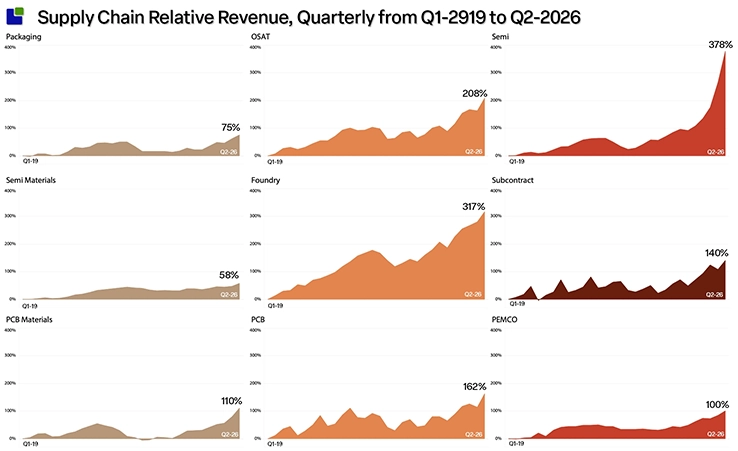
Även om de flesta sektorer reagerade likartat på Covid-/chipbristcykeln 2020–22, uppvisar vissa områden strukturella förändringar. Medan den nuvarande AI/minnesboomen i halvledarsektorn för tillfället är händelsestyrd, är foundrytillväxten strukturell – även om den drivs av ett enda företag.
Skiftet från brus till signal syns också inom mönsterkortsmaterial och OSAT.
Det är tydligt att merparten av försörjningskedjan nu opererar på en högre intäktsnivå än under den tidigare AI-beräknings- och AI-minnestiden, och det är nödvändigt att bedöma huruvida lagerbrister kan orsaka omedelbar smärta för halvledarföretag.
Lagerstruktur och lagernivåer
Jag övervakar absoluta lagernivåer, men de är i princip meningslösa utan koppling till affärsaktivitetens nivå. Lagerdagar är ett mycket viktigare mått som kan avslöja både strukturella och omedelbara förändringar.
Sett som en sektorsöversikt påverkas siffran inte av enskilda förändringar i marknadsandelar.
I diagrammet nedan visas lagerdagar per sektor på samma axelskala:
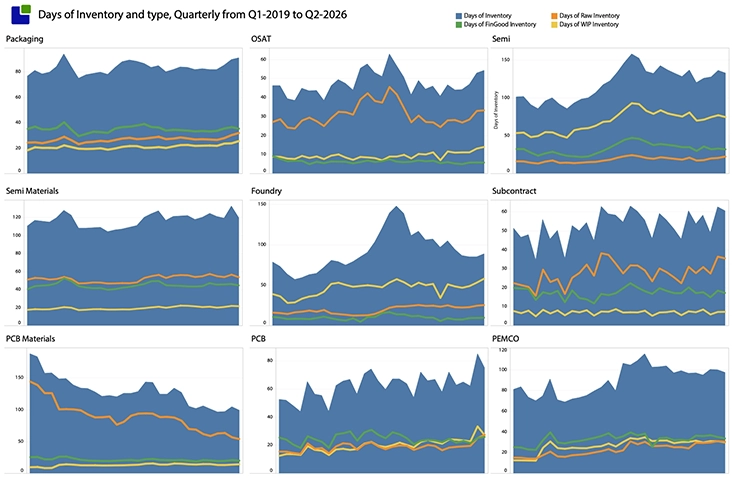
Medan de flesta sektorer är stabila över tid sticker ett par avvikare ut. Covid/bristcykeln är mycket tydlig, liksom överskottets konsekvenser. Samma mönster syns i foundrybolagens lager, som också visar en markant topp i Q2-2026.
Den andra strukturella förändringen är nedgången i mönsterkortsmaterial – något som kräver ytterligare analys.
Mer detaljer framträder när man tittar på lagerstrukturen enligt nedan:
Lagertypen visar att nedgången i mönsterkortsmaterial visserligen är strukturell, men att den uteslutande påverkar råvarulagret. Under de tidigare bristerna på material för kopparkascherat laminat, hartser och glasväv fungerade mönsterkortsmaterialbolagen som stötdämpare i mönsterkortets försörjningskedja — men i takt med att mönsterkortsmateriella kvalitets- och komplexitetskrav har ökat har de grundläggande råvarorna blivit svårare att erhålla i tillräckliga kvantiteter. Ett råvarulager på 98 dagar kan ställa till problem, även om mönsterkortstillverkarna själva har ökat sina egna råvarulager som svar på detta.
Halvledarmaterialens och förpackningarnas lager är i gott skick, men bör också ses i ljuset av den låga tillväxten. Skulle aktiviteten öka i enlighet med vad intäktsdiagrammen antyder, kan de stabila lagernivåerna visa sig otillräckliga.
Trots att halvledarlagren trendmässigt har minskat under året kan situationen snart bli mycket intressant. Råvarulagren stiger i takt med att priserna ökar och kritiska produkter säkras allt oftare. Minne kan också påverkas något — om än bara marginellt, eftersom minnesprodukter knappt befinner sig i lager överhuvudtaget.
Det minskade PIA-lagret (produkter i arbete) indikerar att diebanker fortfarande töms för halvledarkomponenter som inte är AI-relaterade, utan något tecken på en generell produktionsökning. Färdigvarulagren har nu trendmässigt minskat i tre år, vilket speglar den massiva överproduktionen under den senaste cykeln.
Det är redan välkänt att flera specialiserade delar av AI-försörjningskedjan lider av brist – men bortsett från det är den övergripande lagerbilden rimlig, med ett fåtal undantag.
Mer oroande är investeringsvalen i de olika sektorerna.
Investeringsnätet nedan visar FoU- och CapEx-utgifter som andel av intäkterna per sektor och kvartal. Även om varje sektor kräver helt olika investeringsnivåer berättar tidsspåret (8 kvartal) för varje sektor något om vad som händer.
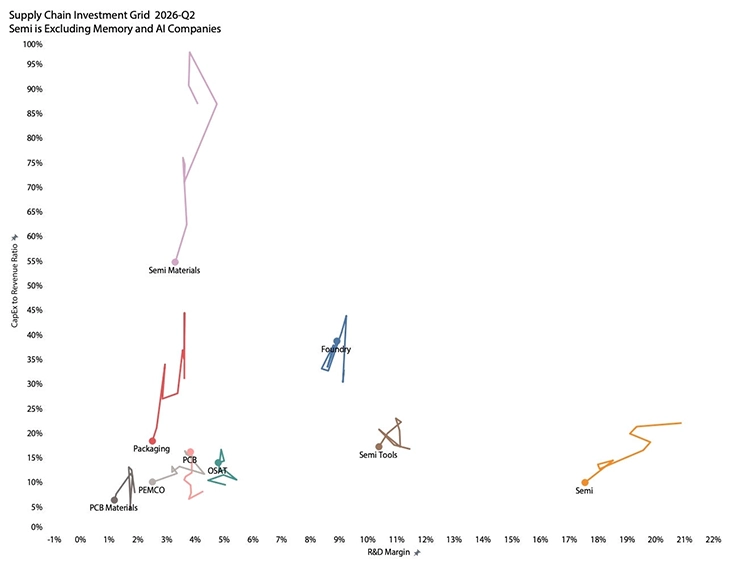
Med en cirkelrörelse kring en "sweet spot" anpassar foundry- och OSAT-företagen sina investeringar till intäkterna inom en fast driftsmodell. Mönsterkortföretagen har befunnit sig i CapEx-investeringsläge, med FoU-marginalen konstant på 4 procent.
Jag har exkluderat minnes- och AI-företagen från halvledarplotten för att göra den meningsfull – och ändå driver intäktstillväxten de relativa investeringarna nedåt.
Den mest intressanta observationen är CapEx-berättelsen för de tre grundläggande materialkategorierna. Från vad som definitivt var orealistiska CapEx-nivåer givet intäkterna och den begränsade tillväxten fortsätter nedgången – med ytterligare dip under det senaste kvartalet.
Likt minnesföretagen går nu materialsektorn in i ett "disciplinerat investeringsläge" och är inte rädd för att skapa lite knapphet. Det kan få stor inverkan på halvledarindustrin, eftersom intäktstillväxten nu börjar sprida sig genom hela försörjningskedjan.
Efterfrågesituationen
Medan den föregående delen av analysen fokuserade på de strukturella utvecklingarna i halvledarindustrin och dess försörjningskedja är det nu dags att titta på de senaste händelserna i Q2-2026-rapporteringen – inklusive efterfrågesidan.
Diagrammet nedan visar flödet av produkter i försörjningskedjan och intäktsförändringen sedan förra kvartalet.
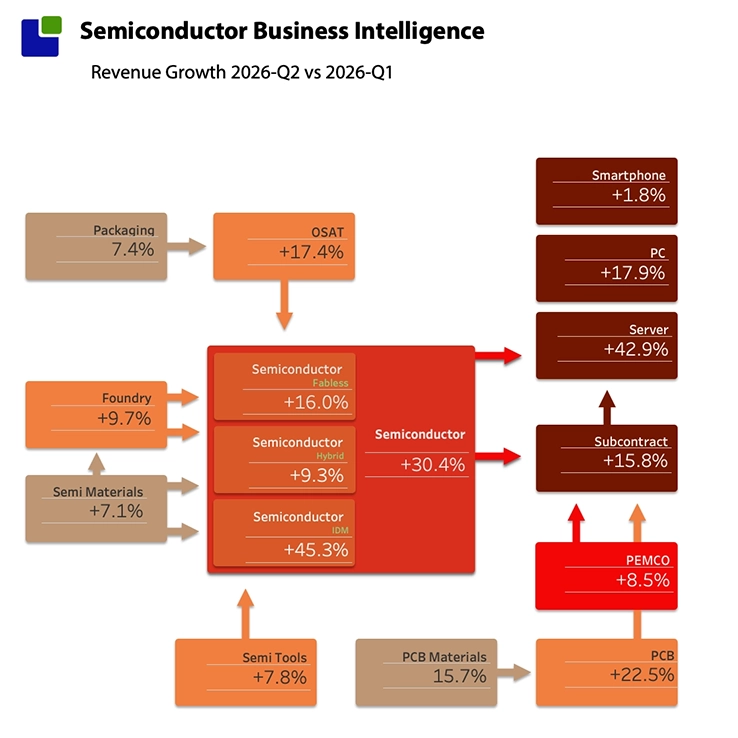
Den starka intäktstillväxten hos halvledarkomponentföretagen framgår tydligt i detalj, och – till ingen förvåning – drivs den av minnesföretagen bland de integrerade komponenttillverkarna. Den bästa gissningen är att bristen varar till 2028, om inte efterfrågan kollapsar – och även då håller långtidskontrakten minnesföretagen flytande.
HBM-strategin är utformad för att fånga upp allt mer DRAM- och NAND-kapacitet för varje framtida generation, vilket förvärrar situationen ytterligare.
Materialsektorns intäktstillväxt är stark, sedd mot bakgrund av den historiskt svaga tillväxten under detta decennium. Kombinationen av lägre investeringsnivåer och högre intäktstillväxt kommer sannolikt att drabba materialsektorns kunder negativt.
På komponentnivå uppvisar OSAT och mönsterkort nu stark tillväxt som inte setts på länge. Medan mönsterkortföretagen ökar sina investeringar, investerar OSAT-företagen i takt med intäktstillväxten.
På efterfrågesidan växer legotillverkningsmarknaden, driven av het efterfrågan på servrar. Smartphonemarknaden har stannat, medan PC-marknaden är förvånansvärt motståndskraftig. Även om all tillväxt drivs av högre minnespriser, är det ändå imponerande att försäljningen inte dödas av de aktuella minnespriserna – ännu?
Diagrammet över insatskostnader, mätt i tillväxt av kostnaderna för sålda varor, bekräftar detta.
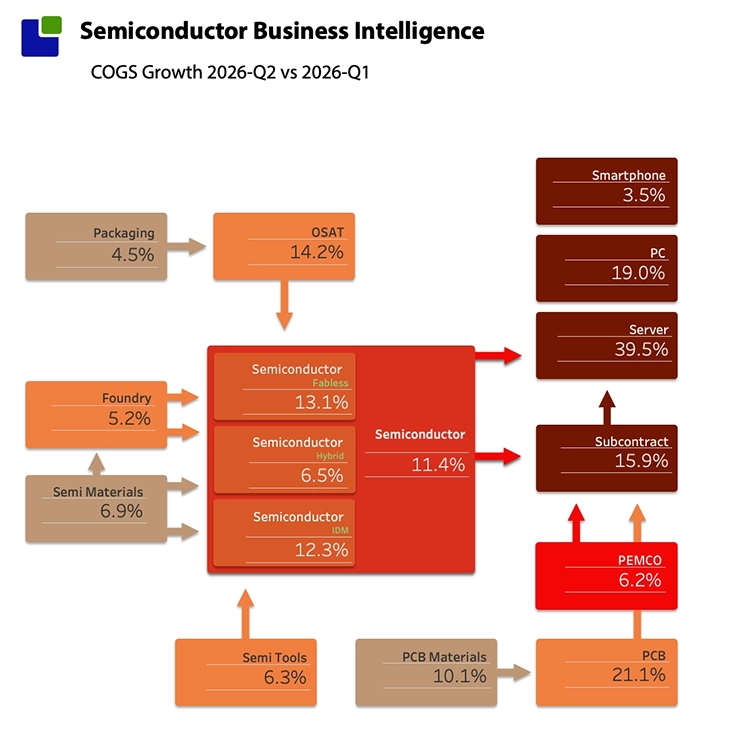
Det visar också den dramatiska värdeökningen i halvledarsektorn, särskilt hos minnesföretagen bland IDM:erna. Det framgår också att tillväxten i de flesta andra sektorer liknar deras intäktstillväxt, vilket antyder kostnadsövervältring snarare än organisk tillväxt.
Medan försörjningskedjan hittills har klarat av ökningen av kostnaderna för sålda varor, är COGS-tillväxten under det här kvartalet ensamt dubbelt så hög som hela fjolårets.
Slutsats
Vi är inte tre fjärdedelar in i AI-minnestiden, utan att ha någon tydlig slutpunkt i sikte. Trots potentiella inbromsningar i AI-modellutvecklingen har minnesföretagen säkrat långsiktiga order och prisavtal, och Nvidias affärer förblir starka, medan Broadcom, Google och Anthropic har aviserat betydande investeringsplaner. Halvledarberättelsen har nu bara ett kapitel: AI-datacenterutbyggnaden svarar för mer än 56 procent av halvledarförsäljningen.
Blanarna håller på att få slut på korta positioner i takt med att deras berättelse förblir sann – men oproduktiv. Hela AI-revolutionen vilar på en framgångsrik utveckling av mer produktiv AI, möjliggjord av ökad beräkningskapacitet. Om det förändras, förändras allt.
I takt med att AI-revolutionen i hög grad har expanderat halvledarföretagens marginaler har halvledarförsörjningskedjan inte bjudits in till festen, och dess intäkter har bara vuxit måttligt. Medan komponentssektorn har vuxit under en tid, håller materialsektorn på att vakna från en lång dvala.
Värdet i halvledarnas försörjningsnätverk är fortfarande inlåst i toppen – men komponentssektorerna deltar nu i tillväxten.
Med undantag för mönsterkortsmaterial är lagersituationen rimlig, med lokala problem kopplade till AI-försörjningskedjan.
Allteftersom vi rör oss in i en period med högre tillväxt är den mer oroande utvecklingen de lägre CapEx-investeringarna från materialsektorn. Det påminner starkt om utvecklingen på minnesmarknaden, där uttrycket "disciplinerad CapEx-investering" var kodnyckel för att skapa prismakt i bristmarknader.
Materialbolagen kommer inte att lyckas lika väl som minnesföretagen med att fånga värde – men det kan bli smärtsamt för materialkunderna, och det finns inte mycket utrymme för expansion inom material.
Efterfrågesidan av halvledarns försörjningsnätverk är också en AI-datacenterberättelse, men merparten av efterfrågetillväxten i intäkter baseras på kostnadsökningar som vältras vidare.
Det finns en gräns för hur mycket smärta PC- och smartphonemarknaden klarar av — men deras andel av den totala marknaden krymper för varje kvartal. Från 45 procent för ett decennium sedan svarar PC och smartphones nu för 27 procent av marknaden.
Även om många delar av försörjningsnätverket ser balanserade ut är investeringarna fortsatt svaga, med litet utrymme för den expansion som nu är på gång.
Det gäller förstås under förutsättning att AI-revolutionen fortsätter. En potentiell oljechock skulle kunna störa hela försörjningsnätverket och påtagligt påverka efterfrågan.
Halvledarfabriker drivs inte med olja – men flera material som används i tillverkningen kommer från petrokemisk produktion, och en oljebrist kan leda till knapphet på vissa halvledarmaterial.
Men viktigare än så: en oljechock skulle kunna kollapsa efterfrågan och punktera den nuvarande vinstbubblan. Det skulle inte minska utbudet nämnvärt, eftersom halvledartillväxten primärt är vinstdriven, vilket framgår nedan.
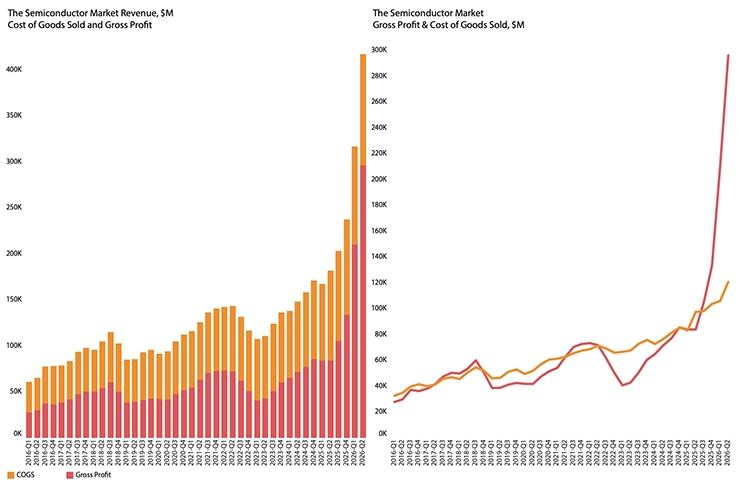
Sedan den senaste halvledarcykeltoppen för fyra år sedan har bruttovinsten vuxit 4,2 gånger, medan COGS vuxit med 50 procent – och nästan en fjärdedel av den tillväxten kom under detta kvartal ensamt.
Vad som är säkert är att osäkerheten är rekordhög i halvledarindustrin – och försiktighet är påkallad.