EMS under huven: Kapitaleffektivitet och de samlade vinnarna
EMS-bolagen har på senare tid främst levererat positiva rubriker om tillväxt och förbättrad lönsamhet. Även de mest pressade bolagen, Lacroix och TT Electronics, signalerar en återhämtning efter omfattande omstruktureringar i Amerika. Det är välkomna nyheter för branschen efter de senaste årens kriser som har påverkat efterfrågan och leveranskedjorna.
Gästartikel av: Riku Hynninen, vd och grundare - Agame Oy
Det här är del 3 i artikelserien "EMS under huven" och kompletterar del 1, "En genomlysning av Europas finansiella motorer", och del 2, "Konsolideringens krigskassa – vem har förvärvskapaciteten att köpa tillväxt?"
I den här tredje delen tittar jag på kapitaleffektiviteten. Inom tillverkningsindustrin kan rörelsekapitalet variera kraftigt och utgöra en kortsiktig likviditetsrisk för bolag som hamnar i svåra lägen i leveranskedjan med en redan ansträngd skuldsättning. Hur skiljer sig bolagen åt i kapitalstruktur? Vilka bolag har bäst avkastning på eget kapital och finns det något samband med skuldsättningsgraden?
Kapitaleffektivitet: Hur mycket är bra?
I den sista delen av analysen ska vi titta på hur mycket kapital som binds i driften av leveranskedjan, hur bolagen skiljer sig åt i avkastning på eget kapital (ROE) och om det finns en optimal skuldsättningsgrad (gearing) för att maximera ROE. Som en påminnelse bygger analysen på de rapporterade siffrorna för 2025.
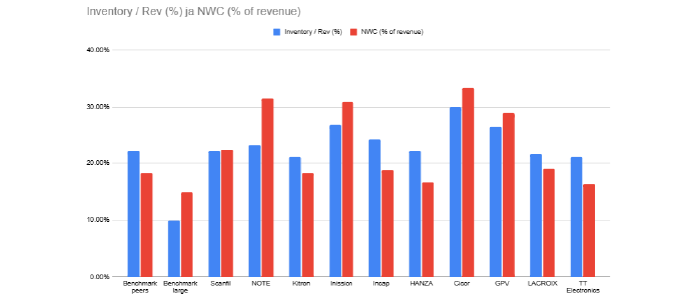
Figur 1. Lager och rörelsekapital i procent av omsättningen. © Agame
Spektrumet för rörelsekapital: De slimmade ledarna
De tre bolag som har det mest effektiva rörelsekapitalet, under 20 procent av omsättningen, är Hanza, Kitron och Incap. Även Lacroix och TT Electronics låg under 20 procent, men det är en följd av en omfattande upprensning, nedskrivningar och betydande förluster i de avvecklade verksamheterna.
Tittar man lite närmare tycks varken Hanza eller Incap använda factoring eller omvänd factoring för att blåsa upp effektiviteten i rörelsekapitalet. De har inte heller några väsentliga kundförskott som putsar siffrorna. Hanza och Incap kan med fog betraktas som ledarna i effektivt rörelsekapital.
Kitrons hemlighet på 117 miljoner euro: Hur förskott kan förvränga siffrorna
Kitron, som slutade använda factoring förra året, har den största mängden kundförskott: totalt 117 miljoner euro, redovisade under leverantörsskulder och erhållna förskott. Om man justerar för detta och bara räknar med leverantörsskulderna skulle rörelsekapitalet öka till omkring 34 procent av omsättningen. Det är förståeligt att rörelsekapitalet dras upp av den starkaste organiska tillväxten bland de bolag som ingår. Av det skälet ser jag det inte som ett strukturellt problem för Kitron, åtminstone inte ännu.
Högt rörelsekapital och factoringentusiaster
NOTE, Inission, Cicor och GPV har det högsta rörelsekapitalet, omkring 30 procent, och här är organisk tillväxt inte den självklara förklaringen, som den är hos Kitron. NOTE och GPV använder dessutom factoring aktivt. Factoring innebär att bolaget säljer sina kundfordringar till en tredje part och flyttar den belånade delen från kundfordringar till kortfristiga räntebärande skulder. På motsvarande sätt innebär omvänd factoring att en tredje part används vid betalningar till leverantörer.
Factoringbeloppen anges inte uttryckligen, men utifrån de finansiella uppgifterna kan man anta att det rör sig om tiotals miljoner euro för både NOTE och GPV. Det lämnar utrymme för förbättrad kapitaleffektivitet för alla tre.
Jättarnas riktmärke
När man slutligen jämför de medelstora europeiska EMS-bolagen med EMS-jättarnas riktmärken för lager (omkring 10 procent) och rörelsekapital (omkring 15 procent) syns det hur bra det ser ut i verksamheter med låg-mix och höga volymer. Det är nivåer som aktörer inom hög-mix/låg-volym sannolikt inte kan nå varaktigt, men de kan fungera som ett riktmärke.
Observera att jag har gjort vissa justeringar av jättarnas referensvärden för att de ska bli jämförbara, eftersom en del av dem också använder ganska aggressiv factoring och omvänd factoring.
Finns det en optimal skuldsättningsgrad?
Figur 2 visar hur skuldsättningsgraden (nettoskuld/eget kapital) samvarierar med avkastningen på eget kapital (ROE). Grafen visar att en ROE på över 10 procent går att nå både med nettokassa och med hög skuldsättning. Den bromsande effekten av låg skuldsättning och överkapitalisering syns främst hos Incap, som har den näst högsta nettomarginalen (6,5 procent) men bara kommer på sjätte plats i ROE (10,4 procent). Omstarterna i TT Electronics och Lacroix syns som en dramatisk negativ effekt på ROE, samtidigt som Lacroix skuldsättningsgrad är klart högst*).
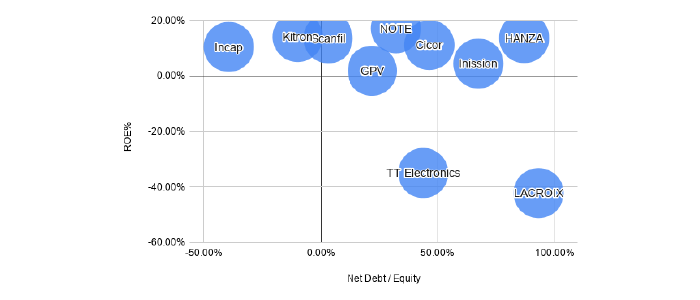
Figur 2. Samband mellan nettoskuld/eget kapital och avkastning på eget kapital
*) Observera att nettoskulden i beräkningarna inkluderar leasingskulder enligt IFRS 16 och förvärvsrelaterade skulder, för att siffrorna ska bli jämförbara. Bolagen har olika principer för hur de beräknar och redovisar sin nettoskuld.
Låt oss för en stund bortse från de pressade TT Electronics och Lacroix, som genomgår omstrukturering. Tittar man närmare på Inission och GPV, som har lägst ROE, växer två olika historier fram. Inission har en hög andel avskrivningar samt finansiella poster och skatter, totalt 7,7 procent av omsättningen, samtidigt som EBITDA-marginalen på omkring 9 procent är lägre än hos de flesta konkurrenter. GPV:s låga ROE beror främst på EBITDA-marginalen (7,4 procent), som är den lägsta i jämförelsegruppen.
NOTE sticker ut med den högsta ROE:n (17,1 procent). Det beror på den högsta nettomarginalen i gruppen (7,4 procent) och en effektiv skuldsättningsgrad (nettoskuld/eget kapital) på 32,2 procent.
Sammanfattning och slutsatser
Låt oss avsluta analysen med tre prispallar: lönsamhet för ägarna, effektivitet i rörelsekapitalet och avkastning på eget kapital.
| Kategori | Guld | Silver | Brons |
|---|---|---|---|
| Nettomarginal | NOTE (7,4 %) | Incap (6,5 %) | Kitron (5,9 %) |
| Rörelsekapital i % av omsättning | Hanza (16,2 %) | Kitron (18,3 %) | Incap (18,8 %) |
| Avkastning på eget kapital | NOTE (17,1 %) | Kitron (14,0 %) | Hanza/Scanfil (cirka 13,5 %) |
Ledare i lönsamhet, rörelsekapital och ROE
Nordiska ledare
Kitron finns på prispallen i samtliga kategorier, med ett lågt rörelsekapital som stöds av de stora kundförskott vi diskuterade tidigare. Med tanke på den enastående tillväxten inom försvar och flyg sticker bolaget ut som den samlade stjärnan bland de europeiska EMS-bolagen, både i nuvarande prestation och i potential.
NOTE sticker ut som ledare i både nettomarginal och ROE. Bolaget har en av de lägsta andelarna skatt, räntor och avskrivningar (TIDA, Tax, Interest, Depreciation and Amortisation), 5,8 procent, men binder mycket rörelsekapital i leveranskedjan. Rörelsekapitalet uppgår till nästan 30 procent av omsättningen. Om NOTE kom i nivå med riktmärket skulle ytterligare 35–50 miljoner euro kunna frigöras och användas till tillväxt, förvärv eller utdelningar, eller helt enkelt till att minska behovet av factoring.
Både Hanza och Incap tar två pallplatser. Hanza leder i kapitaleffektivitet, med Incap strax bakom. Incap, som leder i EBITDA-marginal, kommer att gynnas av en återgång till en lägre skattesats som tidigare år. Den höga skattesatsen 2025 beror såvitt jag förstår dels på utdelningspolicyn i det indiska dotterbolaget, dels på att vinsterna i det estniska dotterbolaget behålls i bolaget. I Estland betalar bolag ingen inkomstskatt på vinster som behålls eller återinvesteras.
De flesta bolag i analysen är friska och i ett läge där de kan vara aktiva aktörer i förvärvsspelet. De två bolag som genomgår omvandling signalerar att deras kvarvarande verksamhet är frisk. De kommande kvartalen och åren får visa om det verkligen stämmer.
Förutsägbar lönsamhet genom en affärsmodell med låg risk och låg avkastning och en försiktig skuldsättning
Lönsamheten i EMS-bolag är generellt ganska förutsägbar. Affärsmodellen kräver open book-prissättning. Det hindrar bolagen från att hålla orimligt höga marginaler över tid, men gör det samtidigt möjligt att föra över en del av marginalrisken, till exempel plötsliga svängningar i komponentpriserna, till försäljningspriset. EMS-bolagen behöver fokusera på rimliga avtalsvillkor med sina kunder (till exempel för svängningar i komponentpriser, hantering av materialobsolescence och ansvarsklausuler) och på sin egen operativa prestation, sin kostnadseffektivitet och sina kundrelationer.
EMS-bolag har jämförelsevis låg skuldsättning. Ett av skälen är behovet av en buffert för svängningar i rörelsekapitalet. Ett annat är att bolagen vill uppfattas som pålitliga partner med en motståndskraftig balansräkning som klarar exceptionella omständigheter. Kunderna anförtror en av sina kärnprocesser åt en EMS-leverantör, och den måste ligga i stabila händer.
EMS-verksamhet kräver mycket rörelsekapital, och behovet kan svänga snabbt. Bland de medelstora EMS-aktörerna varierar rörelsekapitalet mellan 15 och 30 procent av omsättningen. EMS-jättarna, med sina snabba flöden och höga volymer, ligger på 10–15 procent, och en del går ännu lägre med hjälp av factoring. EMS-bolagen sitter på en stor andel omsättningstillgångar, upp till 30 procent av årsomsättningen (lager och kundfordringar), som de ständigt måste bevaka med tanke på obsolescence och risken för kundkonkurser.
ROE-nivåerna hos de medelstora EMS-bolagen i analysen (de som inte genomgår omstrukturering) varierar från låga ensiffriga tal till över 17 procent. Medel- och medianvärdet ligger strax över 10 procent, vilket är en låg till måttlig lönsamhetsnivå. Bolag med en ROE under kapitalkostnaden (vanligtvis 8–10 procent) behöver förbättra sig för att inte förstöra aktieägarvärde.
Under Evertiq Expo Warsaw den 22 oktober 2026 kommer Riku Hynninen att presentera en finansiell benchmarkanalys av tio europeiska EMS-företag. Presentationen kommer bland annat att belysa hur lönsamheten påverkas av faktorer som avskrivningar, räntor och skatter samt vilka företag som står bäst rustade för framtida förvärv efter den senaste tidens konsolidering i branschen.